
نطاق خدماتنا المحاسبية
تقدّم Celikel CPA دعماً محاسبياً متكاملاً للشركات ذات الملكية الأجنبية والشركات التابعة في تركيا والأعمال المحلية، من مسك الدفاتر وحتى الإقرارات الضريبية والتقارير المالية والإقفالات الدورية.
مسك الدفاتر القانونية وإدارة القيود
إعداد التقارير المالية وفق TFRS / IFRS
الإقرارات الضريبية والامتثال الدوري
المحاسبة التضخمية وإقفال الفترات
خدمات متكاملة إضافية
من يحتاج إلى خدمات محاسبة مهنية في تركيا؟
في تركيا، لا تقتصر المحاسبة على إدخال الفواتير فقط، بل هي المنظومة التي تربط بين الإقرارات الضريبية والرواتب والدفاتر القانونية والتقارير الإدارية.
1. الشركات الأجنبية والمجموعات الدولية
- الشركات المؤسسة بموجب قانون الاستثمار الأجنبي المباشر رقم 4875 والتي تحتاج إلى دفاتر محلية وحزم تقارير للمجموعة في الوقت نفسه [4].
- الفروع ومكاتب الاتصال والشركات العاملة في المناطق الحرة التي تتطلب نماذج تقارير داخلية وخارجية أكثر تعقيداً.
2. الشركات الصغيرة والمتوسطة والشركات المحلية
- الشركات ذات المسؤولية المحدودة والشركات المساهمة التي تحتاج إلى دفاتر منتظمة وجدول إقرارات منضبط.
- الأعمال التي يديرها المالكون وتحتاج إلى أرقام أوضح لدعم التمويل البنكي أو الفحص الضريبي أو القرارات التشغيلية.
3. الشركات النامية الباحثة عن هيكل مؤسسي
- الأنشطة التي تنتقل من مسك الدفاتر الأساسي إلى المحاسبة الإدارية والميزانيات ومؤشرات الأداء.
- الشركات التي تستعد للتدقيق أو الفحص الاستثماري أو مراجعة البنوك وتحتاج إلى تقارير مالية أكثر شفافية.
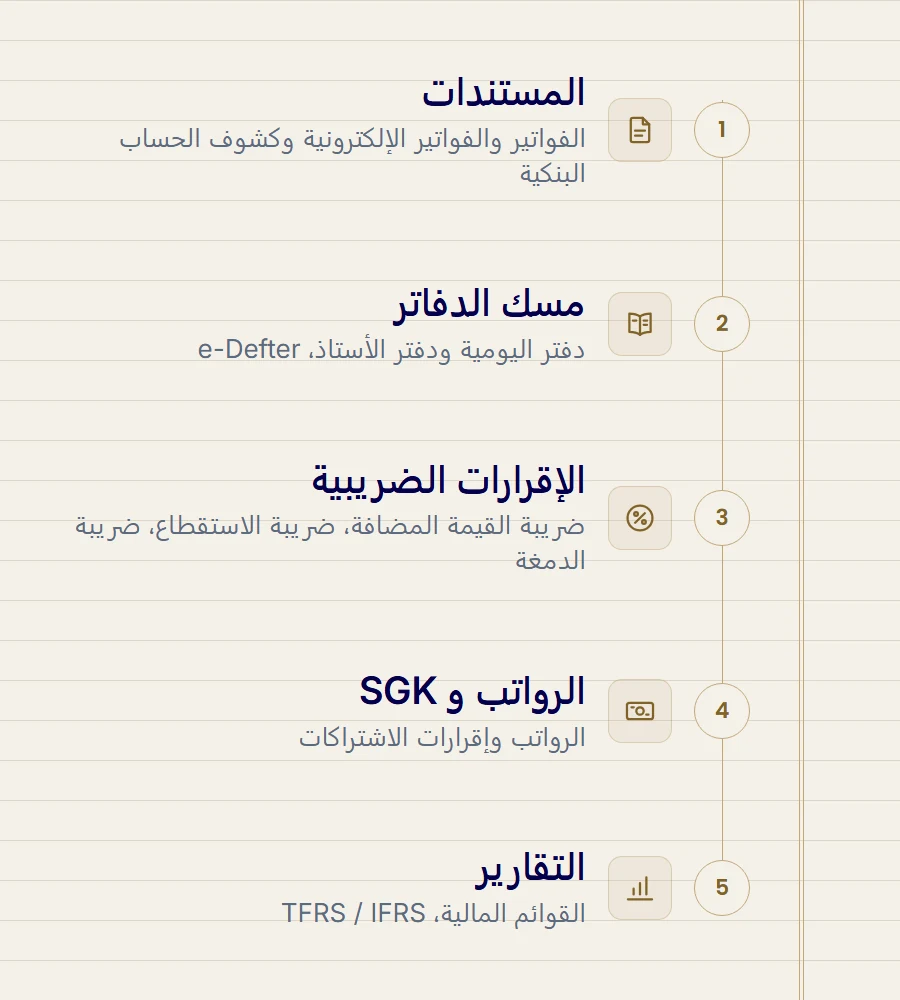
ملخص سير العمل المحاسبي لدى Celikel CPA
كيف تعمل عملية المحاسبة لدينا؟
نعتمد نموذج تشغيل منظم لضمان اتساق القيود والإقرارات والتقارير طوال العام.
البدء والتشخيص الأولي
نراجع السجلات الحالية وخطة الحسابات والمخاطر المفتوحة وتوقعات التقارير قبل بدء دورة العمل الشهرية.
إعداد النظام وربط الحسابات
نقوم بمواءمة بيئة البرنامج وتدفق المستندات ومنطق المحاسبة مع المتطلبات التركية واحتياجات الشركة الأم.
الدورة الشهرية للقيود والإقرارات
تُسجّل الفواتير والمشتريات والحركات البنكية وقيود الرواتب وغيرها بشكل منتظم، ثم تُربط بالمواعيد النظامية للإقرارات.
إقفال الفترات وإصدار التقارير
في نهاية الشهر والربع والسنة ننجز التسويات اللازمة وإقفال الدفاتر وإعداد التقارير المالية أو الإدارية.
دعم التدقيق والاستشارة المستمرة
نُعدّ ملفات المستندات المطلوبة، ونلفت الانتباه إلى المخاطر المحتملة مبكراً، ونعكس التغييرات النظامية على التشغيل قبل أن تتحول إلى مشكلة.
المخاطر التنظيمية ومخاطر الامتثال الضريبي
ضعف البنية المحاسبية لا يرفع فقط احتمال الغرامات، بل يؤثر أيضاً على جودة القرارات الإدارية وعلاقات البنوك وثقة المستثمرين.
مخاطر الغرامات الناتجة عن خسارة الضريبة
غرامات التأخر في الإقرارات
مشكلات سلامة المستندات والقيود
تراجع الوصول إلى التمويل والحوافز
تُقدَّم الإقرارات وتُفهرس وتُحفظ جاهزة للمراجعة
لماذا تختار Celikel CPA لخدمات المحاسبة؟
- فريق مهني مرخّص: تُدار الأعمال بواسطة مختصين يفهمون المتطلبات التركية والممارسة المحلية.
- لغة الخدمة: نخدم العملاء من جميع الجنسيات. تُقدَّم الاستشارات والمراسلات والتقارير باللغة الإنجليزية (أو بالتركية عند الرغبة)، أما الطلبات الرسمية والمراسلات مع الجهات التركية فتتم باللغة التركية.
- نموذج تشغيل متكامل: تُدار المحاسبة والضرائب والرواتب والامتثال ضمن تدفق واحد بدلاً من العمل المجزأ.
- تنفيذ مدعوم بالتقنية: تساعدنا العمليات السحابية ونقاط التحكم الثابتة على تقليل الأخطاء اليدوية القابلة للتجنب.
- متابعة تنظيمية استباقية: نتابع التحديثات الرسمية وننعكس بها سريعاً على بيئة التنفيذ.
تُحفظ السجلات النظامية بترتيب، ملفاً تلو الآخر
الأسئلة الشائعة
ما الفرق بين مسك الدفاتر والخدمة المحاسبية الكاملة؟
هل تحتاج الشركات الأجنبية إلى دعم محاسبي محلي؟
كيف تؤثر المحاسبة التضخمية على التقارير؟
ما المعايير المحاسبية المطبقة في تركيا؟
هل يمكن لفريق واحد إدارة المحاسبة والرواتب معاً؟
كيف يتم تحديد أتعاب الخدمة المحاسبية؟
المراجع والأسس القانونية
تعتمد الالتزامات المحاسبية والتقريرية الواردة في هذه الصفحة على المصادر النظامية التركية التالية:
- [1] قانون الإجراءات الضريبية رقم 213 - الدفاتر القانونية وقواعد التقييم والمحاسبة التضخمية وإطار العقوبات. عرض التشريع
- [2] هيئة الرقابة العامة على المحاسبة والتدقيق KGK - معايير TFRS وBOBI FRS وKUMI FRS. البوابة الرسمية
- [3] إدارة الإيرادات GIB - أنظمة e-Fatura وe-Defter وe-Arşiv والبنية الأساسية للإقرارات. بوابة GIB
- [4] قانون الاستثمار الأجنبي المباشر رقم 4875 - الإطار القانوني للشركات الأجنبية في تركيا.
- [5] قانون التجارة التركي رقم 6102 - الحوكمة والتقارير والحدود المرتبطة بالتدقيق. عرض التشريع
لستم متأكدين أي خدمة تناسب شركتكم؟
أخبرونا عن شركتكم وما تحتاجون إليه في تركيا. سيشرح لكم فريقنا في إسطنبول الخدمات والخطوات المناسبة لحالتكم. تُقدَّم الاستشارات باللغة الإنجليزية (أو بالتركية عند الرغبة)، والنسخة العربية من الموقع للاطلاع فقط.