
我们的会计服务范围
Celikel CPA 为外资企业、土耳其子公司及本地运营公司提供从账簿管理到税务申报、从财务报告到期末结账的全流程会计支持。
法定账簿与会计记录管理
我们依据《税务程序法》(第213号法律)及土耳其统一会计计划,维护法定账簿、月度分录和电子账簿记录,确保基础会计合规稳定 [1]。
TFRS / IFRS 财务报表编制
对于需要本地法定报表和集团报表并行输出的企业,我们编制资产负债表、利润表、管理报表和年度财务报表,并兼顾 TFRS、BOBİ FRS 或 IFRS 要求 [2]。
纳税申报与周期性合规
增值税、预提税、Ba-Bs(购货与销货通知表)、企业所得税预缴、年度申报及其他法定义务文件均按时通过 GIB 系统准备并提交 [3]。
通胀会计与期末结账
根据《税务程序法》临时第 37 条(第 7571 号法律增设),税务账簿的通胀调整(《税务程序法》重复第 298 条)在 2025 会计期间(含临时税期)以及 2026、2027 会计期间不适用,即使法定条件已满足;总统可延长该期限。我们会跟进延期情况,并单独评估企业财务报告层面是否适用 TMS 29 通胀重述,使期末结账与财务报表保持一致。
可整合的附加服务
会计服务范围还可覆盖 e-Fatura(电子发票)、e-Arşiv(电子存档发票)、e-Defter(电子账簿)、Ba-Bs 对账、管理报表,以及与薪资、税务、审计团队的协同流程。
谁需要土耳其专业会计服务?
在土耳其,会计不仅是录入票据,更是把税务申报、工资、法定账簿和管理报表连接为一体的核心运营系统。
1. 外资企业与国际集团结构
- 依据《外商直接投资法》(第4875号法律)设立、同时需要本地账簿和集团报表包的企业 [4]。
- 分公司、联络处以及自由区企业等,通常拥有更复杂的内外部报告要求。
2. 中小企业与本地公司
- 有限责任公司和股份公司需要持续维护法定账簿,并稳定执行申报时间表。
- 由业主管理的企业通常也需要更干净、更可解释的财务数据来支持银行、检查或经营决策。
3. 正在扩张并追求制度化的企业
- 希望从基础记账升级到管理会计、预算控制和 KPI 财务分析的企业。
- 准备迎接审计、投资者尽调或银行审核,需要更透明财务结果的公司。
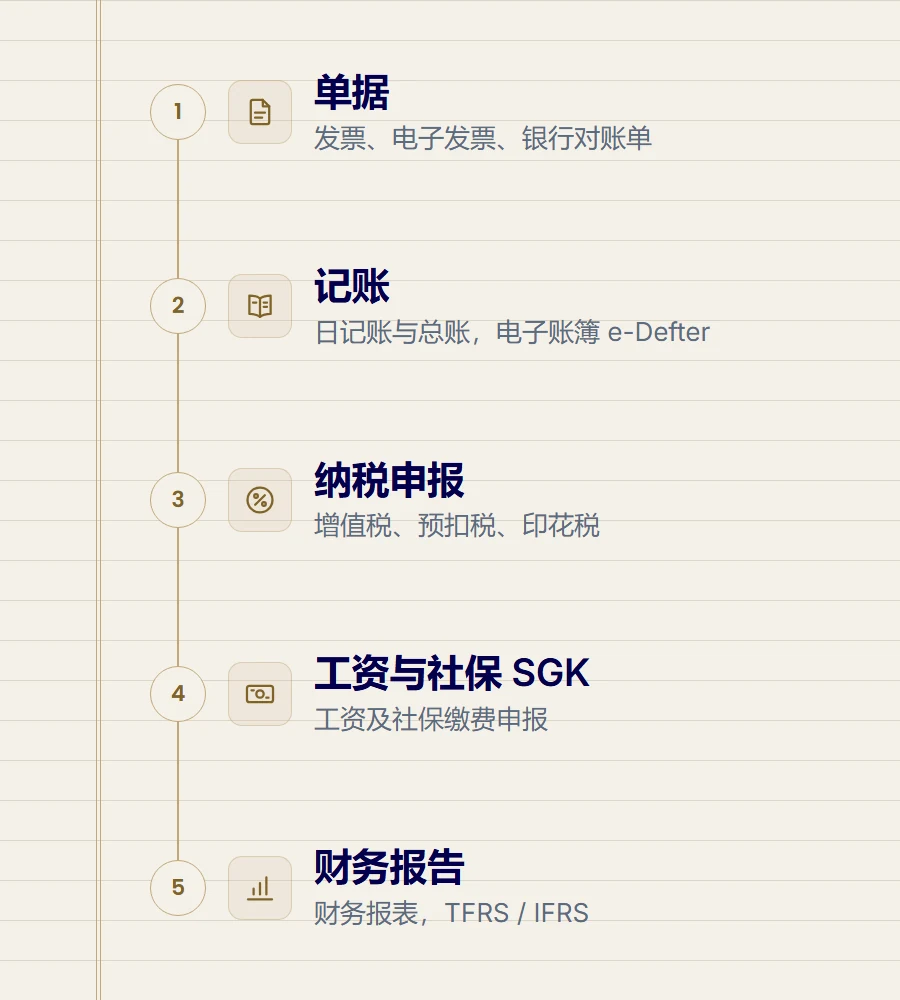
Celikel CPA 会计工作流概览
我们的会计流程如何运作?
我们采用结构化工作模型,确保全年会计、税务与报告输出保持一致。
1
启动与初步诊断
在正式进入月度服务前,我们先审阅现有记录、科目表、历史风险点以及客户的报告需求。
2
系统配置与科目映射
我们将会计软件环境、单据流转和科目结构与土耳其法规要求及集团报告需求进行对齐。
3
月度记账与申报周期
采购发票、销售、银行流水、工资分录及其他文件定期入账,再对应至法定申报时间表执行。
4
期末结账与报告输出
在月末、季末和年末,我们完成必要调整、账簿关闭及财务或管理报表的出具。
5
审计配合与持续顾问支持
我们准备所需资料包,提前提示潜在合规风险,并在法规变化前更新执行流程。
监管风险与税务合规风险
薄弱的会计基础设施不仅会带来罚款风险,还会影响管理层判断、银行关系及投资者信心。
少报税款风险
错误或不完整的账务记录可能触发税收流失罚款(Vergi Ziyaı Cezası)、滞纳利息及补税风险 [1]。
逾期申报罚款
增值税、预提税、年度申报或电子文档提交延误,可能产生累积性的行政处罚。
单据与记录完整性问题
发票、费用凭证及支持性文件管理不严,会使税务检查或审计过程显著更困难。
融资与优惠准入受损
欠税、申报不一致或报表质量不高,可能影响企业享受激励、获取银行授信及赢得投资者信任。
申报表按期提交、分类归档,随时备查
常见问题
基础记账与完整会计服务有什么区别?
基础记账主要处理日常分录。完整会计服务还包括纳税申报、期末调整、财务报表、合规跟踪以及面向管理层的实务支持。
外资企业是否必须依赖本地会计支持?
在实际操作中通常是需要的。土耳其的税务与报告周期依赖本地系统、单据管理与严格时限,本地执行经验非常关键。
通胀会计会如何影响企业报表?
就税务而言,2025–2027 会计期间不进行通胀调整(《税务程序法》临时第 37 条,第 7571 号法律),税务账簿中不会为这些期间做通胀调整分录。财务报告层面是否适用 TMS 29 取决于企业所属的报告框架,我们会在服务开始时确认。
土耳其适用哪些会计准则?
取决于企业规模与审计状态。除 VUK 法定账外,企业还可能根据需要适用 TFRS、BOBİ FRS 或 IFRS。
会计和薪资可以由同一团队负责吗?
可以。我们提供整合式薪资服务,使工资计算、SGK 申报和会计记录在同一流程中协调完成。
会计服务费用通常如何确定?
费用通常取决于交易量、员工人数、报告复杂度、历史账务清理需求,以及月度范围内是否包含薪资、税务或审计支持。
不确定哪项服务适合贵公司?
请告诉我们贵公司的情况以及您在土耳其的需求。我们位于伊斯坦布尔的团队会说明哪些服务和步骤适用于您的情况。咨询服务使用英语(也可使用土耳其语);中文页面仅供参考。